

Atualizado em 17 de outubro de 2026.
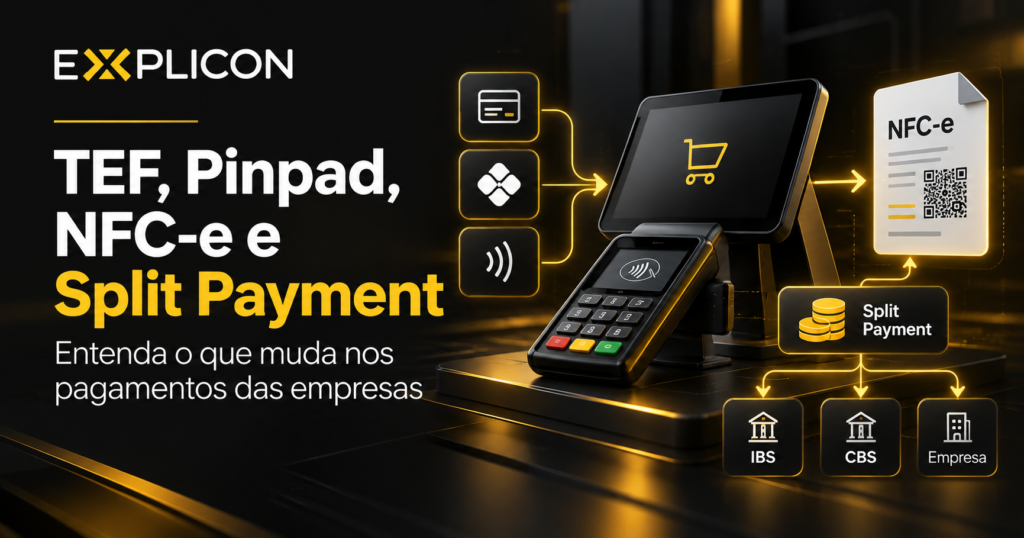
TEF obrigatório? Pinpad obrigatório? A maquininha de cartão vai precisar ser integrada à nota fiscal? O Pix também será vinculado à NFC-e? E tudo isso já faz parte do Split Payment da Reforma Tributária?
Essas perguntas estão se tornando cada vez mais comuns entre empresários e contadores porque o Brasil está passando por duas transformações tecnológicas relacionadas aos pagamentos e aos documentos fiscais, mas que não devem ser confundidas.
A primeira é a integração entre os meios de pagamento e a NF-e ou NFC-e, que já vem sendo exigida por algumas Secretarias Estaduais da Fazenda. A segunda é o Split Payment do IBS e da CBS, criado pela Reforma Tributária, que terá uma implantação própria e gradual.
São processos relacionados tecnologicamente, mas não são a mesma obrigação.
Em poucas palavras: o que você precisa saber
- Não existe hoje uma única data nacional em que toda empresa brasileira seja obrigada a comprar TEF e Pinpad.
- Alguns Estados já exigem que pagamentos eletrônicos sejam vinculados ao documento fiscal.
- TEF + Pinpad é uma das soluções possíveis; SmartPOS e outras tecnologias também podem realizar a integração, conforme a regra estadual.
- O Split Payment é outro mecanismo: ele está ligado ao IBS e à CBS e prevê a segregação dos tributos no fluxo financeiro.
- Os testes da Plataforma Pública do Split Payment começaram em 15 de outubro de 2026, em ambiente controlado, sem afetar operações reais dos consumidores.
O que é TEF?
TEF significa Transferência Eletrônica de Fundos. No varejo, ele funciona como uma ponte entre o sistema utilizado no caixa da empresa e a solução responsável pelo processamento do pagamento.
Imagine uma venda de R$ 300. Em uma operação sem integração, o funcionário pode registrar R$ 300 no sistema da loja, pegar uma maquininha separada, digitar novamente R$ 300, solicitar o pagamento e depois emitir a NFC-e.
Com uma solução integrada, o próprio sistema informa ao meio de pagamento o valor da venda. O pagamento é realizado, a autorização retorna ao sistema e as informações podem ser relacionadas ao documento fiscal.
Isso reduz digitação manual, facilita a conciliação e cria uma trilha digital muito mais clara da operação.
O que é o Pinpad?
O Pinpad é o equipamento utilizado pelo cliente para interagir com o pagamento: inserir ou aproximar o cartão, utilizar pagamento por aproximação e, quando necessário, digitar a senha.
Portanto, TEF não é Pinpad. O TEF é a solução de comunicação da transação; o Pinpad é um dos equipamentos que podem fazer parte dessa estrutura.
Uma configuração bastante conhecida é:
Sistema de vendas → TEF → Pinpad → instituição de pagamento
Mas essa não é a única arquitetura possível.
E a SmartPOS?
A SmartPOS é uma evolução das maquininhas tradicionais. Ela pode executar aplicações e integrar funções que antes dependiam de diferentes equipamentos.
Em determinadas soluções, o mesmo dispositivo consegue receber informações da venda, processar o pagamento e conversar com o sistema fiscal. Por isso, é incorreto afirmar simplesmente que “todas as empresas terão que comprar TEF e Pinpad”.
O ponto central das regras estaduais é a integração tecnológica entre o pagamento e o documento fiscal.
O que realmente está mudando no Brasil?
A tendência é que pagamento, sistema de vendas e documento fiscal deixem de funcionar como universos separados.
O fluxo passa a se aproximar de:
Venda realizada → Sistema/PDV → Pagamento eletrônico → Autorização → Documento fiscal relacionado à operação
A NF-e e a NFC-e possuem estrutura técnica nacional, e seus leiautes permitem registrar informações relacionadas ao pagamento, como meio de pagamento, valor, indicação de integração, identificação da instituição de pagamento, código de autorização e identificação do terminal, conforme o caso.
Na prática, isso facilita a associação entre venda registrada + documento fiscal + pagamento recebido.
Isso significa que o TEF será obrigatório em todo o Brasil?
Não dessa forma.
Existe uma infraestrutura nacional para NF-e e NFC-e, mas as obrigações envolvendo ICMS e a vinculação dos meios de pagamento também são regulamentadas pelas Secretarias Estaduais da Fazenda.
Por isso, a obrigatoriedade pode variar conforme:
- Estado;
- atividade econômica;
- faturamento;
- tipo de operação;
- documento fiscal utilizado;
- forma de pagamento;
- enquadramento do contribuinte.
Assim, a pergunta correta não é apenas “qual é a data nacional do TEF?”, mas sim:
“No meu Estado, minha empresa já é obrigada a integrar os pagamentos ao documento fiscal?”
Alguns Estados já estão mais avançados
O movimento não começou simultaneamente em todo o Brasil. Alguns exemplos ajudam a visualizar essa diferença:
| Estado | Situação resumida |
|---|---|
| Rio Grande do Sul | Integração obrigatória para estabelecimentos abrangidos em vendas presenciais com NFC-e desde 1º de janeiro de 2024. |
| Goiás | Implantação escalonada, com cronogramas definidos conforme o porte/faturamento das empresas. |
| Ceará | Implantação por grupos, com etapa relevante do Grupo 3 prevista para 3 de novembro de 2026. |
O quadro é ilustrativo e não representa um calendário nacional completo. O enquadramento deve ser conferido na legislação vigente de cada Unidade da Federação.
Como uma venda integrada funciona na prática?
Imagine uma loja de roupas vendendo R$ 500 no cartão.
Modelo sem integração
- O atendente registra a venda de R$ 500 no sistema.
- Pega uma maquininha independente.
- Digita novamente R$ 500.
- O cliente paga.
- O documento fiscal é emitido em outro fluxo.
Modelo integrado
- O atendente finaliza a venda de R$ 500 no sistema.
- O próprio sistema envia o valor à solução de pagamento.
- O cliente paga.
- A instituição autoriza a transação.
- O sistema recebe as informações e relaciona a transação ao documento fiscal.
O fluxo passa a ser muito mais próximo de venda → pagamento → autorização → documento fiscal.
Por que os Fiscos estaduais querem essa integração?
Porque a integração aumenta significativamente a capacidade de cruzamento de informações.
Imagine uma empresa que apresente R$ 200 mil em recebimentos eletrônicos, mas apenas R$ 130 mil em vendas documentadas. Quando pagamento e documento fiscal estão integrados, divergências desse tipo podem ser identificadas com muito mais facilidade.
Isso não significa que toda diferença represente automaticamente irregularidade. Estornos, adiantamentos, recebimentos de períodos distintos e outras situações podem exigir análise. Mas a qualidade da informação disponível para fiscalização cresce bastante.
E o Pix?
O Pix também faz parte dessa transformação, mas é importante evitar generalizações.
Não existe uma regra única que permita afirmar que todo Pix realizado por qualquer empresa brasileira precisa passar obrigatoriamente pelo TEF.
Além disso, há diferenças entre modalidades de Pix. O QR Code dinâmico, gerado especificamente para uma venda, permite uma associação muito mais precisa entre pedido, valor, pagamento e transação.
Por isso, alguns Estados tratam de forma específica o Pix dinâmico em suas regras de integração. O tratamento deve sempre ser analisado conforme a legislação local e o tipo de operação.
E se a integração parar de funcionar?
Sistemas podem ficar indisponíveis, a internet pode cair e integrações podem apresentar falhas. As regulamentações podem prever procedimentos de contingência e conciliação posterior.
Um exemplo é o Evento de Conciliação Financeira (ECONF), utilizado em determinadas situações para relacionar posteriormente informações financeiras ao documento fiscal.
Isso demonstra que a evolução tecnológica não significa simplesmente que a empresa ficará impedida de vender sempre que ocorrer uma indisponibilidade. Porém, os procedimentos de contingência devem seguir a regra aplicável ao Estado.
Onde entra o Split Payment da Reforma Tributária?
Aqui está a origem de grande parte da confusão.
A integração entre pagamento e NF-e/NFC-e e o Split Payment não são a mesma coisa.
O Split Payment foi criado no contexto da Reforma Tributária do consumo. A Lei Complementar nº 214/2025 prevê a segregação e o recolhimento do IBS e da CBS no momento da liquidação financeira de determinadas transações, observada a regulamentação aplicável.
Em termos simplificados, a lógica futura pode ser representada assim:
Cliente paga → sistema identifica a operação → parte do valor segue ao fornecedor + parcela de IBS/CBS é segregada conforme as regras do Split Payment
Hoje, em grande parte das operações, a empresa recebe o valor e depois apura e recolhe os tributos. O Split Payment muda essa lógica ao aproximar o momento financeiro da operação do recolhimento tributário.
TEF e Pinpad são o Split Payment?
Não.
TEF e Pinpad são tecnologias ligadas ao processamento e à integração dos pagamentos. O Split Payment é um mecanismo tributário de segregação e recolhimento do IBS e da CBS.
Há, porém, uma conexão tecnológica: para que o Split Payment funcione adequadamente, será necessário relacionar informações da operação comercial, do documento fiscal e da transação financeira.
O Split Payment já começou?
Em 15 de outubro de 2026, começaram os testes de integração entre Prestadores de Serviços de Pagamento e a Plataforma Pública do Split Payment.
Isso não significa que o Split Payment passou a retirar IBS e CBS das vendas dos consumidores em 15 de outubro.
A Receita Federal informou que essa etapa ocorre em ambiente controlado, sem impacto sobre operações reais ou consumidores.
Portanto, afirmações como “o Split Payment já está descontando imposto das maquininhas” estão incorretas.
Existe uma única data para o Split Payment funcionar para todas as empresas?
Até a data de atualização deste artigo, não há uma única data que possa ser apresentada como o dia em que todas as empresas brasileiras passarão obrigatoriamente a sofrer Split Payment em todas as vendas.
A implantação está sendo construída de forma gradual e depende de atos complementares e da evolução da infraestrutura tecnológica.
Como tudo isso se conecta?
- Venda: a empresa registra que vendeu determinado produto ou serviço.
- Documento fiscal: a NF-e, NFC-e ou outro documento registra a operação.
- Pagamento: cartão, Pix, boleto ou outro instrumento registra a movimentação financeira.
- Integração: os sistemas conseguem identificar que aquele pagamento pertence àquela operação fiscal.
- Split Payment: no novo sistema tributário, a infraestrutura poderá utilizar essas informações para segregar IBS e CBS conforme as regras aplicáveis.
Em resumo, o documento fiscal e o pagamento estão ficando cada vez mais conectados.
O empresário precisa comprar um Pinpad agora?
Não necessariamente.
O primeiro passo não deveria ser comprar equipamento. O primeiro passo deve ser verificar a legislação do Estado e conversar com o fornecedor do sistema de gestão ou PDV.
Uma pergunta simples pode evitar gastos desnecessários:
“Meu sistema já está preparado para a integração dos meios de pagamento com a NF-e/NFC-e exigida pela Sefaz do meu Estado?”
Depois, verifique qual solução tecnológica é oferecida. Ela pode envolver:
- TEF + Pinpad;
- SmartPOS;
- POS integrado;
- integração via software;
- integração por APIs;
- outras tecnologias admitidas pela regulamentação.
O que o contador precisa fazer?
1. Mapear os clientes que recebem pagamentos eletrônicos
Identifique empresas que recebem por cartão, Pix, plataformas e outros meios eletrônicos.
2. Conferir a legislação estadual
Evite utilizar uma data nacional genérica. Verifique a Sefaz correspondente ao estabelecimento.
3. Identificar o cronograma aplicável
Alguns Estados utilizam critérios como faturamento, CNAE, tipo de contribuinte, documento fiscal e natureza da venda.
4. Orientar o empresário a procurar o fornecedor do ERP
O contador normalmente não será responsável pela instalação da tecnologia, mas pode identificar a obrigação e orientar o cliente de forma preventiva.
5. Conferir os XMLs
É importante verificar se as informações relacionadas aos pagamentos estão sendo geradas corretamente.
6. Rever a conciliação financeira
A empresa deve conseguir explicar diferenças entre vendas fiscais × cartões × Pix × bancos × recebíveis.
7. Acompanhar o Split Payment
A implantação do IBS e da CBS fará com que fiscal, financeiro, contabilidade e tecnologia fiquem ainda mais conectados.
Três erros que empresários e contadores devem evitar
Erro 1 — “TEF será obrigatório para todas as empresas brasileiras em uma única data”
Não existe atualmente essa regra nacional dessa forma.
Erro 2 — “Toda empresa terá obrigatoriamente que comprar Pinpad”
Também não. Existem diferentes soluções tecnológicas capazes de realizar a integração.
Erro 3 — “A integração da maquininha com a nota fiscal já é o Split Payment”
Não. A integração fiscal dos pagamentos e o Split Payment são mecanismos diferentes, apesar de existir conexão tecnológica entre eles.
Perguntas frequentes
TEF é obrigatório em todo o Brasil?
Não existe uma obrigação nacional única determinando que toda empresa utilize especificamente TEF. Existem obrigações estaduais de integração entre pagamentos e documentos fiscais, com regras e cronogramas próprios.
Pinpad será obrigatório?
Não necessariamente. TEF + Pinpad é uma das arquiteturas possíveis. Dependendo do sistema e da legislação, uma SmartPOS ou outra solução integrada pode cumprir a exigência.
A maquininha independente vai deixar de funcionar?
Tecnicamente ela pode continuar funcionando, mas, para uma empresa sujeita à obrigação de integração, uma maquininha totalmente desvinculada do sistema fiscal pode não atender à legislação aplicável.
O Pix também poderá ser integrado à nota?
Sim. Alguns Estados já tratam de integração em determinadas modalidades de Pix, principalmente quando a transação permite identificação individualizada. A regra estadual deve ser verificada.
O Split Payment começou em 15 de outubro de 2026?
Começaram os testes da Plataforma Pública do Split Payment. Segundo a Receita Federal, a fase atual não afeta transações reais nem consumidores.
No Split Payment o imposto será separado antes de o dinheiro chegar integralmente à empresa?
Essa é a lógica central do mecanismo, observadas as regras, etapas e regulamentações aplicáveis ao IBS e à CBS.
Conclusão
O sistema tributário e financeiro brasileiro está entrando em uma nova fase de integração.
O empresário precisa compreender que TEF, Pinpad, NFC-e integrada e Split Payment são conceitos diferentes, embora façam parte de uma transformação que aproxima cada vez mais a venda, o pagamento e o documento fiscal.
A integração dos meios de pagamento com NF-e/NFC-e já é realidade em alguns Estados e continua avançando. Mas não existe uma única “data nacional do TEF”.
Cada empresa precisa verificar o cronograma aplicável no seu Estado.
Paralelamente, a Reforma Tributária está construindo a infraestrutura do Split Payment do IBS e da CBS. Os testes tecnológicos começaram em outubro de 2026, mas a implantação efetiva será gradual.
Para os empresários, isso significa que sistema de gestão, meios de pagamento e área fiscal precisam começar a conversar. Para os contadores, surge uma oportunidade ainda maior de atuação consultiva, ajudando os clientes a se prepararem para uma operação fiscal cada vez mais digital e integrada.
Acompanhe as mudanças da Reforma Tributária
As regras do IBS, CBS, documentos fiscais, Split Payment e obrigações acessórias continuam avançando.
Receba gratuitamente as principais novidades da Reforma Tributária diretamente no seu e-mail.
Fontes consultadas
- Receita Federal — testes da Plataforma Pública do Split Payment
- Lei Complementar nº 214/2025
- Decreto nº 12.955/2026
- Portal Nacional da NF-e
- Receita Estadual do Rio Grande do Sul — Nota Integrada
- Secretaria da Economia de Goiás — integração dos meios de pagamento
- Secretaria da Fazenda do Ceará
Este conteúdo possui caráter informativo e educacional. Como as regras de integração dos meios de pagamento podem variar conforme o Estado, atividade, faturamento e tipo de operação, o enquadramento de cada empresa deve ser analisado conforme a legislação vigente da respectiva Unidade da Federação.