

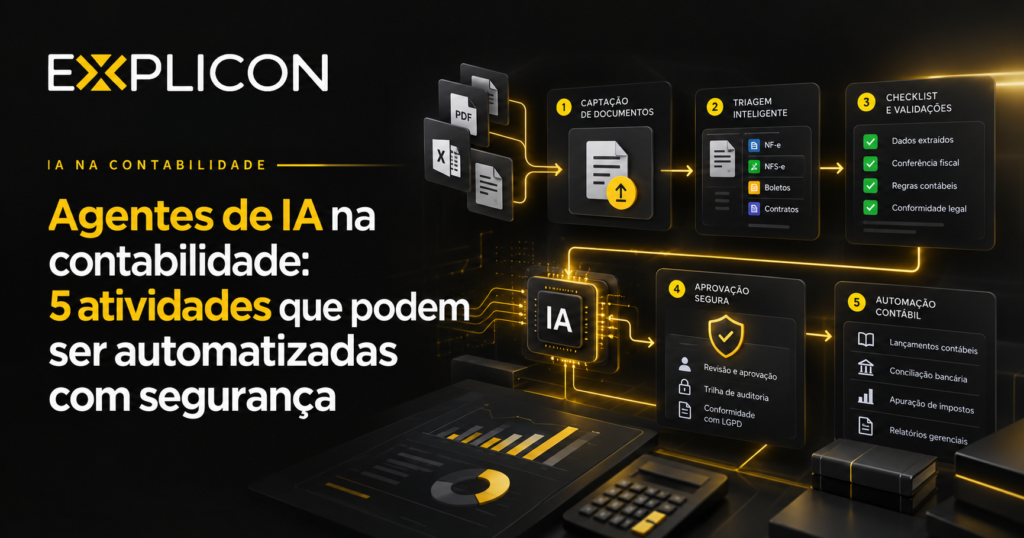
Um agente de inteligência artificial pode ajudar a organizar tarefas, consultar informações autorizadas e preparar etapas de um processo contábil. Mas a ideia de que um agente “faz toda a contabilidade sozinho” não corresponde a uma operação profissional segura.
Neste guia, você vai conhecer cinco atividades que podem ser automatizadas ou semi-automatizadas e aprender como implantar um piloto sem perder a governança. O princípio é simples: a IA prepara, propõe e confere; o contador valida, decide e assume a responsabilidade técnica.
O que é um agente de IA para contabilidade?
Um assistente de IA responde a perguntas. Um agente, em fluxos autorizados, pode seguir uma sequência de etapas: receber uma solicitação, consultar documentos ou sistemas permitidos, executar verificações, registrar evidências e encaminhar a tarefa a alguém. Pode usar ferramentas de automação, integrações e regras de negócio. Nem todo chatbot é um agente autônomo.
Exemplo: ao receber os arquivos de fechamento de um cliente, um fluxo pode conferir nomes e tipos de documentos, comparar com uma lista predefinida e gerar uma solicitação dos itens faltantes. A mensagem final só é enviada após aprovação do responsável.
Como funciona o fluxo: entrada, regra, análise, conferência e aprovação
- Entrada: uma informação ou solicitação chega por canal autorizado.
- Validação: o sistema confere origem, formato e permissão de acesso.
- Análise: a IA identifica dados e sugere o próximo passo dentro das instruções recebidas.
- Registro: são produzidos logs e evidências de cada etapa.
- Aprovação humana: o contador decide se pode enviar, lançar ou encerrar a atividade.
Em tarefas de maior risco, como transmitir declaração, alterar tributos ou efetuar pagamentos, não é prudente permitir execução irrestrita. É preciso controle técnico e autorização específica.
1. Cobrança de documentos para o fechamento mensal
Problema: o escritório perde tempo verificando quais clientes enviaram notas, extratos e comprovantes.
Fluxo possível: o agente compara uma lista de documentos esperados com os itens recebidos, sinaliza ausências e prepara um e-mail de solicitação.
Controle obrigatório: um responsável revisa a lista, o destinatário e o teor da mensagem, evitando envio de informação para cliente errado.
Indicador: tempo médio de coleta e percentual de documentos recebidos no prazo.
2. Triagem de mensagens e chamados dos clientes
Problema: demandas de folha, fiscal, societário e financeiro chegam misturadas.
Fluxo possível: um agente classifica o assunto, identifica urgência aparente, gera resumo e direciona à equipe correspondente. Se o assunto envolver legislação, ele não deve responder com conclusão tributária definitiva sem validação.
Controle: definir categorias, política de prioridade, aprovação do texto e limites de acesso. O agente não deve revelar informações de um cliente para outro.
Indicador: tempo até a primeira triagem e quantidade de reencaminhamentos.
3. Pré-conferência de lançamentos e conciliação
Problema: equipes gastam horas identificando divergências entre relatórios e registros.
Fluxo possível: com dados de teste e integrações adequadas, um agente procura valores sem correspondência, duplicidades aparentes e históricos incompletos. Entrega um relatório com itens “conferidos”, “não conciliados” e “necessita análise”.
Controle: não realizar baixas, ajustes contábeis nem lançamentos automáticos sem regras específicas e conferência humana.
Indicador: divergências identificadas, falsos positivos e horas poupadas após revisão.
4. Monitoramento de alterações normativas
Problema: acompanhar atualizações oficiais da Receita Federal, Comitê Gestor do IBS e órgãos trabalhistas exige atenção constante.
Fluxo possível: coletar publicações autorizadas, registrar data, órgão, link e assunto e gerar um resumo preliminar sobre quem pode ser afetado.
Controle: conferir fonte primária, vigência, revogações, atos posteriores e interpretação antes de orientar clientes. Evitar que uma manchete seja tratada como regra vigente.
Indicador: percentual de alertas úteis e tempo até a validação técnica.
O Radar Explicon pode ser uma fonte de referência e relacionamento com interessados nas mudanças tributárias.
5. Produção de relatórios gerenciais e comunicados
Problema: informações financeiras precisam ser convertidas em explicações claras para empresários.
Fluxo possível: o agente recebe indicadores previamente conferidos, gera resumo mensal, compara períodos e sugere perguntas para a reunião consultiva.
Controle: validar totais, variações, premissas e destinatários. Recomendações não devem ser apresentadas como certeza quando dependem de documentos ou análise mais profunda.
Indicador: tempo de preparação e número de correções efetuadas pelo contador.
Ferramentas necessárias: não existe solução única
Uma implantação pode envolver plataforma de IA, automação de fluxos (como n8n), armazenamento controlado, sistemas contábeis com API autorizada e canais de atendimento. O conjunto depende do processo, da política de segurança e das integrações realmente disponíveis. Não é necessário começar comprando muitos softwares.
Segurança e LGPD: sete controles indispensáveis
- Autorizar expressamente o acesso de cada integração.
- Usar o mínimo de dados pessoais necessário.
- Impedir acesso entre clientes e áreas sem permissão.
- Manter registros de execução, alteração e revisão.
- Definir tarefas proibidas ou sujeitas à aprovação humana.
- Controlar retenção, exclusão e compartilhamento de dados.
- Testar falhas e criar procedimento de desligamento do agente.
Projeto piloto em quatro semanas
| Semana | Atividade | Entrega |
|---|---|---|
| 1 | Mapear tarefa, risco e documentos de teste. | Fluxograma e checklist. |
| 2 | Configurar um fluxo sem ações irreversíveis. | Protótipo interno. |
| 3 | Testar exceções com dados fictícios e medir erros. | Relatório de testes. |
| 4 | Treinar responsáveis e liberar uso assistido. | Rotina com aprovação humana. |
Quanto o escritório pode economizar?
Depende. Suponha que uma atividade consuma 15 minutos por cliente para 40 clientes: são 10 horas. Se a automação reduzir a tarefa para 5 minutos de conferência por cliente, o esforço cai para aproximadamente 3 horas e 20 minutos, antes de considerar implantação, manutenção e correções. É um exemplo hipotético, não garantia de desempenho.
Perguntas frequentes
Agente de IA pode transmitir obrigações fiscais?
Somente dentro de integrações e autorizações adequadas, com os controles necessários. A existência de um chatbot não confere, por si só, essa capacidade nem afasta responsabilidade profissional.
É preciso saber programar?
Nem sempre: há ferramentas de baixo código. Mesmo assim, segurança, testes e modelagem de processos exigem responsáveis capacitados.
Qual atividade devo automatizar primeiro?
Uma tarefa frequente, repetitiva, mensurável e reversível — como checklist de documentos — costuma ser melhor ponto de partida do que um processo tributário de alto risco.
Conclusão
Agentes de IA podem ajudar a escalar a operação contábil quando executam tarefas delimitadas e auditáveis. O diferencial não é substituir pessoas, mas diminuir retrabalho e liberar tempo para análise consultiva.
Quer conhecer um fluxo aplicado ao escritório? Acesse Agentes de IA da Explicon e veja também Automação na Contabilidade.
Referências
Artigo informativo atualizado em 19 de outubro de 2026. Procedimentos específicos dependem dos dados do contribuinte e das regras oficiais vigentes.